
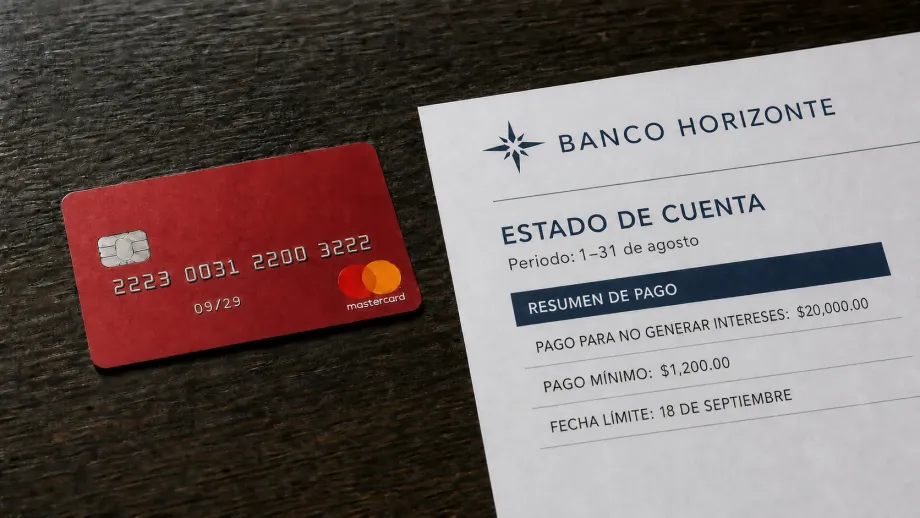
Domiciliaste el pago de tu tarjeta hace meses. Cada mes, el cargo pasa a tiempo y la cuenta sigue al corriente. Luego abres el estado de cuenta y encuentras intereses.
El pago automático no falló. Hizo exactamente lo que le pediste. El problema es que tal vez le pediste pagar solo el mínimo.
En México, el número que importa tiene un nombre muy claro: pago para no generar intereses. No es lo mismo que el pago mínimo y tampoco siempre coincide con tu deuda actual. Revisar cuál tienes programado toma cinco minutos y puede evitar que una domiciliación cómoda se convierta en financiamiento caro.
El monto decide qué problema resuelve
Los bancos no muestran las mismas opciones. BBVA permite domiciliar el pago mínimo o el total, mientras que RappiCard permite elegir entre el mínimo y el pago para no generar intereses. Tu app también podría ofrecer un monto fijo.
| Opción | Lo que hace | Lo que no hace |
|---|---|---|
| Pago mínimo | Cubre lo indispensable para mantener la cuenta al corriente, si el cargo se completa antes de la fecha límite | No liquida el saldo del periodo; la parte pendiente genera intereses |
| Monto fijo | Paga la misma cantidad cada mes | No se ajusta a tu estado de cuenta y podría quedar por debajo del mínimo requerido |
| Pago total o para no generar intereses | Puede cubrir el monto necesario para evitar intereses, según la opción y las reglas de tu banco | No significa lo mismo en todas las apps; compáralo con tu estado de cuenta antes de activarlo |
La referencia confiable está en tu estado de cuenta. La CONDUSEF define el pago para no generar intereses como el monto que debes liquidar antes de la fecha límite para que tus consumos del periodo no generen intereses. Banco de México aclara que puede ser menor que la deuda total cuando tienes compras a meses sin intereses.
Por eso, “pagué a tiempo” y “no pagué intereses” son dos resultados distintos.
El mínimo compra tiempo, no liquida la deuda
Imagina que tu estado de cuenta muestra estos números:
- Saldo del periodo: $20,000
- Pago mínimo: $1,200
- Pago para no generar intereses: $20,000
Si domicilias $1,200, tu cuenta puede quedar al corriente. Pero los $18,800 restantes no desaparecen: se convierten en saldo financiado y generan intereses según la tasa y el método de cálculo de tu tarjeta.
No necesitas reconstruir esa cuenta a mano. El estado de cuenta universal incluye estimaciones del tiempo y los intereses que pagarías cubriendo solo el mínimo, o varias veces ese monto. Ese recuadro te muestra el costo de tu decisión con los datos de tu propia tarjeta.
Haz esta revisión de cinco minutos
Abre una tarjeta y confirma tres cosas:
- Regla del pago automático: mínimo, monto fijo, total o pago para no generar intereses.
- Estado de cuenta más reciente: localiza el pago para no generar intereses y revisa si ya aparecen cargos por intereses.
- Próximo cargo: confirma el monto, la fecha y la cuenta de débito antes de cambiar la domiciliación.
Después elige la ruta que se parece a tu situación:
- Normalmente liquidas el periodo completo: programa el pago para no generar intereses o la opción equivalente de tu banco, siempre que la cuenta de débito pueda cubrirlo. Si la app solo dice “pago total”, confirma que el cargo coincida con el monto de tu estado de cuenta.
- Ya arrastras saldo: conserva el mínimo automático como protección contra un atraso y agrega un pago extra que sí puedas sostener después de tu quincena. El mínimo es el piso, no el plan para salir de la deuda.
- Tu flujo cambia cada mes: usa el mínimo como respaldo, activa un recordatorio y abona más cuando llegue el ingreso. No automatices un cargo que pueda dejar sin fondos la cuenta o ser rechazado.
Cambiar la regla hoy no borra los intereses que ya se generaron. Los retiros de efectivo y las promociones con intereses también pueden seguir condiciones distintas. Y si tienes compras a meses sin intereses, el pago para no generar intereses suele incluir la mensualidad del periodo, no todo el saldo pendiente de la compra.
No revises solo si está domiciliada
Domiciliar la tarjeta sigue siendo útil: reduce el riesgo de olvidar la fecha límite. Pero activar el pago automático no decide cuánto te cuesta financiarte. El monto sí.
¿Quieres dejar de adivinar si el cargo cabe entre la renta y tu siguiente quincena? NEKO te ayuda a ver el futuro de tu dinero al reunir tarjetas, próximos pagos e ingresos en un solo calendario. Agrega tu tarjeta, programa el pago esperado con el monto para no generar intereses o una cantidad fija y mira cómo cambia tu flujo proyectado antes de que llegue el cargo. Así puedes planearlo con tiempo y saber cuánto tienes disponible para gastar mientras tanto.
Empieza con la tarjeta que tenga el saldo más alto. Si dice “pago mínimo”, decide si es tu red de seguridad o si se convirtió, sin querer, en tu plan permanente. Son cosas muy distintas.
Fuentes: CONDUSEF: cómo leer tu estado de cuenta, Banco de México: conceptos de tarjeta de crédito, CONDUSEF: estado de cuenta universal, BBVA México: domiciliación de pagos y RappiCard: opciones de pago automático. El ejemplo usa cifras ilustrativas; revisa tu contrato y estado de cuenta para conocer las condiciones reales. Este artículo es educación financiera general, no asesoría personalizada.